
Analisar solicitações de crédito exige mais do que consultar informações financeiras. As empresas precisam cruzar…
SIVEE: conheça a ferramenta de análise de crédito da Cognitive Solutions
Uma ferramenta de análise de crédito é essencial para empresas que precisam avaliar clientes, conceder prazos de pagamento e controlar riscos financeiros. No mercado, esse processo exige informações confiáveis, critérios consistentes e agilidade para acompanhar as demandas comerciais sem comprometer a saúde financeira do negócio.
Entretanto, processos manuais, dados dispersos e decisões pouco padronizadas podem dificultar a operação e aumentar o risco de inadimplência. O SIVEE, solução da Cognitive Solutions, foi desenvolvido para apoiar empresas na modernização da gestão de crédito, reunindo recursos de inteligência de crédito, personalização de políticas e automação de processos.
Neste artigo, conheça as funcionalidades do SIVEE, entenda como funciona o motor de crédito e descubra como uma solução tecnológica pode contribuir para uma análise de crédito mais eficiente. Continue a leitura!
O que é o SIVEE e como funciona uma ferramenta de análise de crédito?
O SIVEE é uma solução de inteligência de crédito da Cognitive Solutions que auxilia empresas a estruturar suas análises, organizar informações e automatizar etapas do processo decisório.
Uma ferramenta de análise de crédito permite reunir dados relevantes sobre clientes e utilizá-los para apoiar decisões relacionadas à concessão de crédito. No ambiente empresarial, essa avaliação pode considerar informações cadastrais, financeiras, histórico de pagamentos e outros indicadores relevantes para o perfil analisado.
Com uma plataforma especializada, a empresa pode estruturar critérios de avaliação, personalizar consultas e reduzir a dependência de tarefas manuais.
Essa abordagem é especialmente importante na análise de crédito B2Be B2C, em que a concessão de prazos e limites influencia as vendas, o fluxo de caixa e a exposição financeira da organização. Ao combinar dados e regras de negócio, a tecnologia ajuda a transformar informações em subsídios para decisões mais consistentes, respeitando as políticas e os objetivos de cada empresa.
Por que utilizar uma ferramenta de análise de crédito?
A gestão de crédito precisa acompanhar o crescimento da operação comercial. Quando o volume de solicitações aumenta, processos pouco estruturados podem gerar atrasos, retrabalho e dificuldades para controlar riscos. Uma ferramenta de análise de crédito pode ajudar a enfrentar cinco desafios recorrentes. Confira:
1. Processos manuais e demorados
A coleta de informações, a consulta a diferentes fontes e a conferência de documentos consomem tempo das equipes. A automação de crédito pode reduzir tarefas repetitivas e liberar os profissionais para análises que exigem maior conhecimento do negócio.
2. Informações dispersas
Dados distribuídos entre sistemas internos, documentos e bureaus de crédito dificultam a construção de uma visão organizada do cliente. O cruzamento e o enriquecimento de dados ajudam a reunir informações relevantes para a avaliação.
3. Falta de padronização
Quando cada analista utiliza critérios diferentes, decisões semelhantes podem receber tratamentos distintos. Uma política de crédito estruturada permite estabelecer parâmetros mais consistentes e alinhados à estratégia empresarial.
4. Risco de inadimplência
A falta de informações ou a aplicação de critérios inadequados pode comprometer a avaliação dos clientes. A inteligência de crédito oferece recursos para apoiar a identificação de riscos, embora nenhuma tecnologia elimine completamente a possibilidade de inadimplência.
5. Falta de acompanhamento
A gestão de crédito não termina após a aprovação. A organização das informações e dos processos ajuda a fundamentar revisões de limites e avaliações posteriores, conforme as necessidades da empresa.
Ver esse post no Instagram
Quais são as principais funcionalidades do SIVEE?
O SIVEE reúne recursos que apoiam diferentes etapas da análise de crédito empresarial, desde a consulta de informações até a aplicação de critérios e a visualização de dados.
Motor de crédito: automatização das regras de análise
O motor de crédito é um componente importante para estruturar e automatizar critérios utilizados na avaliação de solicitações. Ele permite organizar regras de negócio para apoiar decisões conforme os parâmetros definidos pela empresa. Com isso, a organização pode reduzir verificações manuais e aplicar sua política de crédito de maneira mais consistente.
Em uma operação B2C ou B2B, o motor de crédito pode ajudar a estruturar fluxos de avaliação compatíveis com diferentes perfis de clientes e níveis de risco, conforme as configurações disponíveis. A automação não elimina a necessidade de análise humana em situações excepcionais. Seu objetivo é tornar os processos mais organizados e direcionar a atenção da equipe para os casos que exigem avaliação adicional.
Consultas modulares e cruzamento de dados
As consultas modulares permitem personalizar quais informações serão analisadas de acordo com as necessidades de cada operação. Já o cruzamento e o enriquecimento de dados ajudam a reunir informações de diferentes fontes, ampliando a base utilizada na avaliação e facilitando a identificação de inconsistências.
Essa combinação contribui para uma análise de crédito mais estruturada, adaptada ao perfil do cliente e aos critérios definidos pela empresa.
Políticas de crédito personalizáveis
Cada negócio possui objetivos comerciais, margens e níveis de tolerância ao risco diferentes. As políticas de crédito personalizáveis permitem estabelecer critérios alinhados a essas características, considerando fatores como perfil do cliente, exposição financeira e estratégia comercial.
Com regras bem definidas, a empresa pode aumentar a consistência das decisões e facilitar o acompanhamento dos processos de concessão de crédito.
Integração com bureaus de crédito e outras fontes
Os bureaus de crédito fornecem informações que podem contribuir para a avaliação de pessoas físicas e jurídicas, conforme a finalidade e a disponibilidade dos serviços contratados.
A integração com essas fontes e com outros sistemas utilizados pela empresa ajuda a organizar as consultas e reduzir a necessidade de alternar entre diferentes plataformas.
A disponibilidade das integrações depende das fontes conectadas e dos recursos implementados na solução.
Score e rating de crédito
O score de crédito é um indicador utilizado para apoiar a avaliação do risco de um cliente. O rating de crédito, por sua vez, representa uma classificação de risco definida conforme uma metodologia específica.
Ambos podem contribuir para a análise de crédito quando utilizados de acordo com os dados disponíveis, os critérios adotados e o contexto da operação.
A personalização dos critérios permite considerar as características da carteira e a estratégia da empresa. Esses indicadores devem complementar a avaliação, e não substituir todas as verificações necessárias para uma decisão fundamentada.
Automação de crédito, dashboards e governança
A automação de crédito ajuda a reduzir tarefas repetitivas e a estruturar fluxos de trabalho mais eficientes.
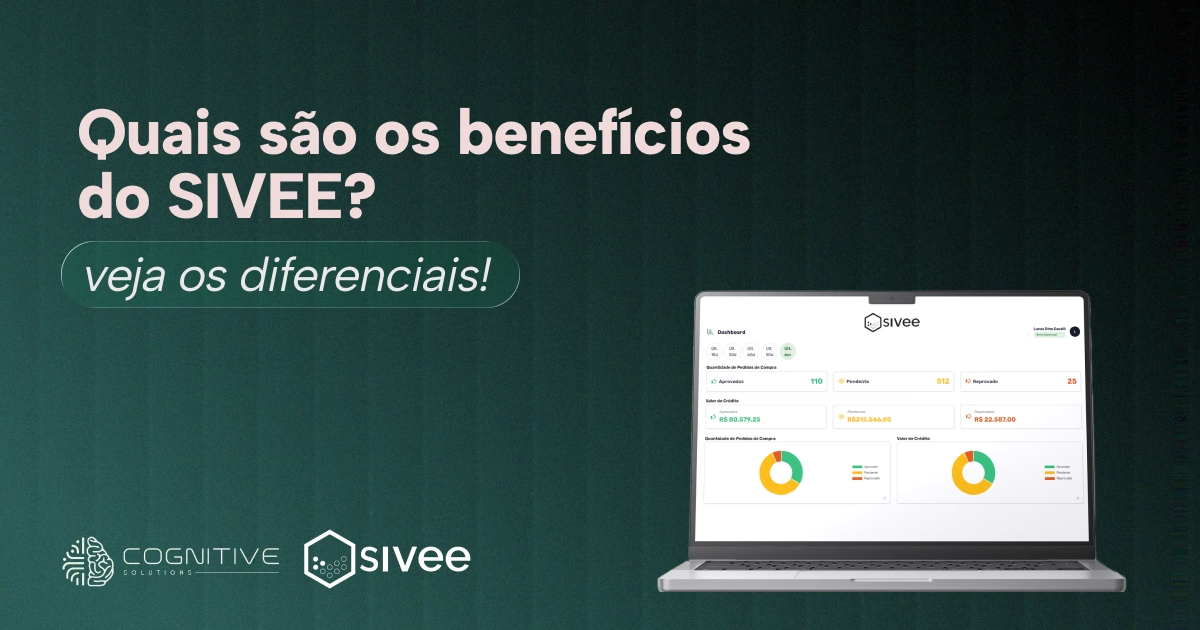
Os dashboards e recursos de visualização organizam indicadores e informações relevantes para o acompanhamento da operação, enquanto os recursos de governança e controle apoiam a aplicação das regras e a organização dos processos internos.
Em conjunto, essas funcionalidades podem contribuir para uma gestão de crédito mais padronizada, com melhor visibilidade sobre as informações utilizadas na tomada de decisão.
Leitura de OCR e SIVEE AI
A tecnologia OCR (Optical Character Recognition, ou reconhecimento óptico de caracteres) permite extrair informações textuais de documentos digitalizados e imagens. Na análise de crédito, esse recurso pode reduzir a digitação manual e facilitar o tratamento de informações documentais.
O SIVEE AI está associado à aplicação de inteligência artificial nos processos de crédito. Conforme os recursos disponibilizados, tecnologias desse tipo podem apoiar atividades de tratamento de informações e automação.
A utilização de OCR e inteligência artificial deve considerar a qualidade dos dados, a segurança da informação e a validação dos resultados, especialmente quando eles influenciam decisões financeiras.
Para quais empresas o SIVEE é indicado?
Uma plataforma de análise de risco pode ser útil para organizações que precisam avaliar clientes, estruturar critérios de concessão e melhorar a eficiência da operação. O SIVEE pode ser considerado por diferentes segmentos, conforme suas necessidades e os recursos disponíveis.
- Instituições financeiras: podem utilizar tecnologia para organizar avaliações, estruturar critérios e apoiar a gestão de risco de crédito, observando os requisitos regulatórios aplicáveis;
- Empresas B2B e B2C: precisam avaliar clientes antes de definir limites e prazos de pagamento. Uma ferramenta especializada ajuda a estruturar processos de concessão de crédito;
- Atacado e distribuição: empresas com muitos clientes e pedidos recorrentes podem buscar mais agilidade na análise e maior consistência nas decisões;
- Seguradoras: podem avaliar soluções de análise de informações conforme seus casos de uso e suas necessidades operacionais;
- Agronegócio: empresas que trabalham com sazonalidade e condições comerciais específicas podem utilizar processos estruturados para apoiar a avaliação de produtores, revendedores e parceiros;
- PMEs em profissionalização: pequenas e médias empresas em crescimento podem substituir controles dispersos por processos mais organizados e preparados para acompanhar a expansão.
Como escolher uma ferramenta de análise de crédito empresarial?
A escolha de uma ferramenta de análise de crédito empresarial deve considerar a realidade da operação e os resultados que a organização pretende alcançar. Antes de contratar uma solução, avalie:
- Fontes de dados: disponibilidade das informações necessárias para a análise;
- Personalização: possibilidade de adaptar regras e políticas de crédito;
- Motor de crédito: recursos para estruturar critérios e automatizar etapas;
- Integrações: compatibilidade com sistemas internos e bureaus de crédito;
- Governança e segurança: controles de acesso, rastreabilidade e proteção de dados;
- Escalabilidade: capacidade de acompanhar o crescimento do volume de solicitações;
- Custo-benefício: relação entre investimento, esforço operacional e ganhos esperados.
Uma boa escolha depende da aderência entre os recursos da solução, os processos existentes e as necessidades do negócio.
Como o SIVEE contribui para uma análise de crédito mais inteligente?
Uma análise de crédito inteligente combina informações relevantes, critérios bem definidos e processos organizados para apoiar decisões mais consistentes. Ao estruturar etapas da avaliação e reduzir atividades repetitivas, a tecnologia permite que as equipes dediquem mais tempo à interpretação dos dados, à análise de exceções e à gestão de risco de crédito.
Com o SIVEE, a Cognitive Solutions oferece recursos voltados à inteligência de crédito, à personalização de políticas e à automação de processos, apoiando empresas que buscam melhorar a eficiência da operação.
Para acompanhar os resultados, a organização pode monitorar indicadores como tempo médio de análise, volume de solicitações processadas e proporção de avaliações manuais. Esses dados ajudam a identificar oportunidades de melhoria e avaliar os efeitos da tecnologia na rotina.
SIVEE: mais eficiência para a gestão de crédito
Uma gestão de crédito eficiente exige mais do que consultar informações. É necessário organizar dados, estabelecer critérios consistentes e equilibrar oportunidades comerciais com controle de riscos. O SIVEE é uma ferramenta de análise de crédito da Cognitive Solutions que apoia empresas na estruturação de processos, na aplicação de políticas e na automação de etapas da avaliação.
Para negócios que buscam evoluir sua análise de crédito, a solução pode representar uma oportunidade de reduzir o esforço operacional, melhorar a organização das informações e direcionar mais tempo para decisões estratégicas.
Conheça o SIVEE e descubra como a Cognitive Solutions pode ajudar sua empresa a tornar a gestão de crédito mais eficiente, estruturada e alinhada aos objetivos do negócio. Acesse o site e fale com um de nossos especialistas!

Continue lendo
Comments (0)