
A inadimplência é um dos principais desafios para empresas que trabalham com concessão de crédito,…
Motor de crédito: o que é, como funciona e quais são as vantagens?
Analisar solicitações de crédito exige mais do que consultar informações financeiras. As empresas precisam cruzar dados, avaliar riscos, aplicar políticas internas e definir condições de pagamento compatíveis com o perfil de cada cliente.
Quando essas atividades dependem de consultas manuais e avaliações individuais, o processo pode se tornar lento, dificultar a padronização das decisões e limitar a capacidade de atender a um volume maior de solicitações.
Nesse contexto, o motor de crédito surge como uma tecnologia para automatizar regras de análise, organizar critérios e apoiar a tomada de decisão. Ao integrar dados e políticas de crédito, a ferramenta ajuda a tornar as avaliações mais consistentes e a reduzir o trabalho operacional das equipes.
Mas como essa tecnologia funciona na prática? Quais são suas vantagens e em quais situações vale a pena implementá-la? Neste guia, você vai entender o papel do motor de crédito na gestão financeira e como ele pode contribuir para uma operação de crédito mais eficiente.
O que é um motor de crédito?
Um motor de crédito é um sistema que processa informações e aplica regras predefinidas para avaliar solicitações de crédito e apoiar decisões de concessão. Seu funcionamento se baseia em critérios estabelecidos pela empresa, que podem considerar dados cadastrais, histórico financeiro, indicadores de risco, limites de exposição e políticas internas.
Em vez de depender exclusivamente da avaliação manual de cada solicitação, a empresa pode configurar regras para classificar propostas, recomendar condições de crédito, aprovar operações dentro de determinados critérios ou encaminhar casos específicos para análise humana.
Por exemplo, uma distribuidora que vende a prazo para outras empresas pode estabelecer critérios diferentes conforme o valor solicitado, o histórico de pagamentos e a exposição financeira do cliente. O motor de crédito aplica essas regras durante o processo de avaliação, ajudando a manter um padrão nas decisões.
É importante destacar que o motor de crédito não é necessariamente responsável por todas as etapas da análise. Dependendo da solução contratada e de sua configuração, ele pode atuar apenas na aplicação das regras ou integrar um fluxo mais amplo de consultas, avaliação, aprovação e acompanhamento do crédito.
Como funciona um motor de crédito?
O funcionamento de um motor depende das políticas da empresa, das informações disponíveis e do nível de automação de análise de crédito implementado. Em geral, o processo envolve cinco etapas.
1. Coleta e cruzamento de dados
A primeira etapa consiste em reunir as informações necessárias para avaliar o solicitante. Elas podem incluir dados cadastrais, registros de pagamentos, restrições financeiras, indicadores de crédito e informações provenientes de birôs ou outras fontes autorizadas.
O cruzamento dessas informações ajuda a construir uma visão mais ampla do perfil do cliente. A disponibilidade e a profundidade dos dados dependem das fontes integradas à solução e das permissões de acesso aplicáveis.
2. Aplicação das políticas de crédito
Depois de reunir os dados, o sistema aplica as regras definidas pela empresa.
Essas regras podem considerar critérios como:
- Histórico de pagamentos e ocorrências financeiras;
- Valor da solicitação e limite de crédito pretendido;
- Exposição financeira acumulada do cliente;
- Perfil cadastral e indicadores de risco;
- Critérios específicos para segmentos ou operações comerciais.
A empresa pode estabelecer diferentes combinações de critérios conforme sua estratégia de risco. Assim, o processo de avaliação acompanha as necessidades do negócio, em vez de depender de uma regra única para todas as operações.
3. Classificação do risco de crédito
Com base nas informações disponíveis e nos critérios configurados, o sistema pode classificar o risco da operação ou gerar indicadores que auxiliem a avaliação. Dependendo da ferramenta, essa etapa pode utilizar regras determinísticas, scores, modelos estatísticos ou recursos preditivos.
A classificação ajuda a identificar propostas que atendem aos critérios estabelecidos e situações que precisam de uma avaliação mais detalhada. Entretanto, a qualidade do resultado depende da consistência dos dados e da adequação dos critérios utilizados.
4. Recomendação ou decisão de crédito
Após processar as informações, o motor aplica as regras de decisão configuradas. Uma operação pode ser aprovada automaticamente quando atende aos critérios definidos, recusada quando não cumpre requisitos obrigatórios ou encaminhada para análise humana quando apresenta exceções.
Considere uma empresa que estabeleça um limite de aprovação automática para clientes com histórico de pagamentos satisfatório e exposição financeira dentro da política. Uma solicitação que ultrapasse esse limite pode ser direcionada a um analista para uma avaliação complementar.
Esse modelo permite automatizar decisões recorrentes sem eliminar a participação humana em situações que exigem interpretação, negociação ou análise de contexto.
5. Registro e acompanhamento das decisões
Em operações mais estruturadas, o processo também pode contemplar registros das decisões, relatórios gerenciais e acompanhamento dos indicadores de crédito. Esses recursos ajudam a verificar como as políticas estão funcionando, identificar padrões de inadimplência em clientes e avaliar a necessidade de ajustes nos critérios.
O acompanhamento é importante porque o risco de crédito não permanece estático. Mudanças no comportamento de pagamento, nas condições econômicas ou no perfil dos clientes podem exigir revisões nas políticas adotadas.
Em quais contextos o motor de crédito é indicado?
O motor de crédito pode ser útil em diferentes modelos de negócio, principalmente quando a empresa precisa avaliar muitas solicitações ou aplicar critérios de decisão de maneira consistente.
Entre os contextos em que essa tecnologia pode contribuir estão:
- Empresas com alto volume de análises: quando a equipe recebe muitas solicitações, automatizar etapas recorrentes ajuda a reduzir o acúmulo de demandas e o tempo gasto em tarefas operacionais;
- Operações de crédito B2B: empresas que vendem a prazo para outras organizações precisam avaliar o risco de cada cliente e controlar a exposição financeira da carteira. Um motor de crédito pode apoiar a aplicação dessas regras;
- Negócios com políticas complexas: organizações que trabalham com diferentes perfis de clientes, limites e condições comerciais podem utilizar regras específicas para cada tipo de operação;
- Empresas com processos manuais: quando os analistas precisam consultar diversas fontes, preencher planilhas e comparar informações individualmente, a automação pode simplificar o fluxo de trabalho;
- Organizações em expansão: o aumento da carteira de clientes amplia a necessidade de manter critérios consistentes. Um motor de crédito pode ajudar a sustentar o crescimento sem exigir que todas as atividades sejam executadas manualmente.
A implementação, entretanto, deve considerar o volume de análises, a complexidade das políticas, os sistemas já utilizados e o nível de automação realmente necessário para a operação.
6 vantagens do motor de crédito para empresas
A adoção de um motor de crédito pode trazer ganhos operacionais e gerenciais. Os resultados dependem da configuração da solução, da qualidade das informações e da maturidade dos processos internos.
1. Mais agilidade na análise de crédito
A automação de consultas, cruzamento de informações e aplicação de políticas reduz o tempo necessário para avaliar uma solicitação. Em vez de executar manualmente cada etapa, os analistas passam a contar com um fluxo estruturado, no qual as informações são processadas conforme os critérios estabelecidos pela empresa.
Isso permite atender às demandas com mais rapidez, especialmente em operações que recebem um volume elevado de solicitações.
2. Padronização dos critérios de avaliação
Quando diferentes profissionais analisam solicitações individualmente, podem surgir divergências na interpretação das políticas de crédito. O motor ajuda a reduzir esse problema ao aplicar regras previamente configuradas, garantindo que operações com características semelhantes sejam avaliadas a partir dos mesmos critérios.
Com isso, a empresa ganha mais consistência nas decisões e reduz a dependência de procedimentos manuais.
3. Redução de riscos e inadimplência
O cruzamento de dados financeiros, históricos de pagamento e indicadores de risco permite identificar situações que merecem maior atenção antes da concessão do crédito. Além disso, a aplicação de limites e políticas específicas ajuda a evitar exposições financeiras incompatíveis com o perfil do cliente.
Embora não elimine a possibilidade de inadimplência, o motor de crédito contribui para decisões mais fundamentadas e para uma análise de risco mais estruturada.
4. Maior produtividade da equipe
A automação de atividades repetitivas permite que os profissionais dediquem menos tempo a consultas, conferências e preenchimento de informações. Assim, os analistas podem concentrar seus esforços em atividades que exigem maior capacidade de interpretação, como avaliar situações excepcionais, revisar políticas e identificar oportunidades de melhoria.
O objetivo não é substituir o trabalho humano, mas tornar a atuação da equipe mais estratégica.
5. Escalabilidade da operação
À medida que a empresa cresce, o volume de solicitações de crédito tende a aumentar. Sem processos estruturados, esse crescimento pode gerar sobrecarga nas equipes e dificultar a manutenção dos padrões de avaliação.
Um motor de crédito permite automatizar etapas e ampliar a capacidade de processamento, acompanhando o aumento da demanda sem exigir que todas as atividades cresçam na mesma proporção.
6. Mais controle e visibilidade sobre as decisões
O registro das análises e dos critérios aplicados facilita o acompanhamento dos resultados da política de crédito. Com relatórios e indicadores, os gestores conseguem identificar padrões, avaliar o desempenho das regras e verificar possíveis pontos de melhoria.
Essa visibilidade também contribui para decisões mais transparentes e para uma gestão de crédito baseada em informações concretas.
Leia também: Rating de crédito — importância, como funciona e mais!
Otimize sua análise de crédito com o SIVEE, da Cognitive Solutions
Gerenciar uma operação de crédito exige agilidade, precisão e acesso a informações confiáveis. Quando esses processos dependem de consultas manuais e ferramentas descentralizadas, a equipe pode perder tempo com atividades operacionais e ter dificuldades para manter a consistência das avaliações.
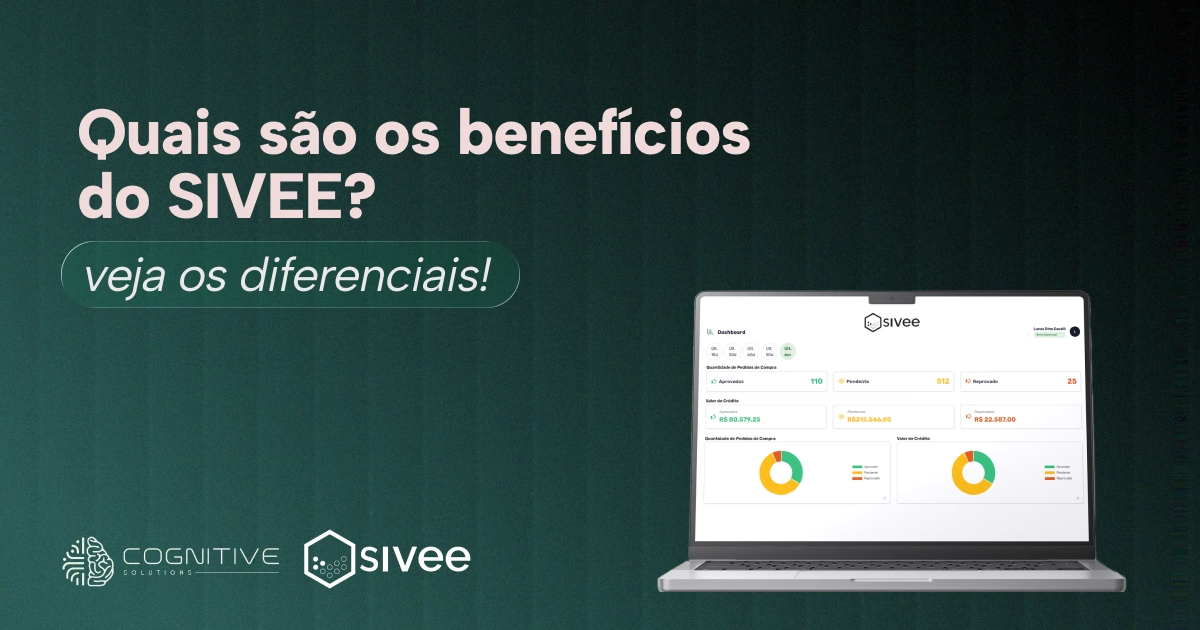
O SIVEE, plataforma de análise de crédito da Cognitive Solutions, foi desenvolvido para simplificar esse cenário. A solução reúne recursos de consulta, cruzamento de dados, automação de políticas e inteligência de crédito para apoiar empresas na tomada de decisão.
Com o SIVEE, sua empresa pode:
- Automatizar etapas da análise e reduzir o tempo de avaliação;
- Integrar informações de diferentes fontes para ampliar a visão sobre os solicitantes;
- Configurar políticas e critérios de crédito personalizados;
- Padronizar processos e aumentar a consistência das decisões;
- Acompanhar indicadores e obter mais visibilidade sobre a operação.
Disponível para operações B2B e B2C, a plataforma ajuda a transformar informações em decisões mais estratégicas, permitindo que os analistas dediquem mais tempo à avaliação de cenários e à gestão dos riscos.
Quer levar mais inteligência e eficiência para sua operação de crédito? Conheça os benefícios do SIVEE e descubra como a Cognitive Solutions pode ajudar sua empresa a modernizar a análise de crédito.

Continue lendo
Comments (0)